Observatorio
Clasificación JEL: D14, E42, H26, R21, R38.
Palabras clave: efectivo, alquiler de vivienda, medios de pago, discriminación en el acceso a la vivienda, inclusión financiera, cumplimiento fiscal.
- Introducción
El debate sobre la vivienda en España se ha centrado, con razón, en los precios, la oferta y la regulación de las rentas. Hay, sin embargo, aspectos menos visibles de la relación arrendaticia que condicionan quién accede a una vivienda y en qué términos. Uno de ellos es el medio con el que se paga la renta. Desde mayo de 2023, la Ley de Arrendamientos Urbanos (en adelante, LAU) establece que el pago se efectúe por medios electrónicos y relega el efectivo a una excepción. El cambio pasó casi inadvertido en la discusión pública de la Ley 12/2023, dominada por las zonas de mercado residencial tensionado y los índices de referencia de precios.
La cuestión merece atención por tres razones. En primer lugar, el alquiler es el mayor gasto recurrente de los hogares que viven en régimen de arrendamiento, y en España una proporción elevada de esos hogares soporta una carga de vivienda que Eurostat califica de excesiva. En segundo lugar, el efectivo sigue siendo el principal medio de pago para más de la mitad de la población española, y para una proporción muy superior entre los mayores y en el medio rural (Banco de España, 2026). En tercer lugar, la Unión Europea está negociando un reglamento sobre el curso legal de los billetes y monedas en euros que obliga a precisar en qué circunstancias puede limitarse el uso del efectivo, y los arrendadores aparecen entre los supuestos de excepción que se discuten en el Consejo.
El objetivo de este trabajo es examinar la norma con herramientas de análisis económico. No se trata de cuestionar la legitimidad de los objetivos que la inspiran, entre los que destaca la trazabilidad de las rentas a efectos fiscales, sino de preguntarse si el instrumento elegido es adecuado para alcanzarlos y quién soporta sus costes. El argumento se organiza en torno a cuatro ideas: el medio de pago como mecanismo de selección en un mercado con exceso de demanda, la dificultad práctica de la excepción, el papel del efectivo en el control presupuestario de los hogares y la relación entre medio de pago y cumplimiento fiscal. La sección 2 describe el marco normativo; la sección 3 presenta el contexto estadístico; las secciones 4 a 7 desarrollan el análisis; la sección 8 aborda la coherencia con la política de vivienda y con el marco europeo; la sección 9 compara la regulación española con la de otros cinco países europeos, y la sección 10 concluye con una agenda de datos.
- El marco normativo
2.1. El artículo 17.3 de la LAU antes y después de la Ley 12/2023
En su redacción original, el artículo 17.3 de la Ley 29/1994 dejaba el medio de pago a la voluntad de las partes y fijaba el efectivo como regla supletoria:
«El pago se hará en el lugar y por el procedimiento que acuerden las partes o, en su defecto, en metálico y en la vivienda arrendada.»
La disposición final primera de la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda (BOE de 25 de mayo de 2023, en vigor desde el día siguiente), dio al precepto la siguiente redacción:
«El pago se efectuará a través de medios electrónicos. Excepcionalmente, cuando alguna de las partes carezca de cuenta bancaria o acceso a medios electrónicos de pago y a solicitud de esta, se podrá efectuar en metálico y en la vivienda arrendada.»
El cambio invierte la regla. Lo que antes era la opción por defecto en ausencia de pacto pasa a ser una excepción sujeta a tres condiciones: que una de las partes carezca de cuenta o de acceso a medios electrónicos, que esa parte lo solicite y que el pago se realice en la vivienda arrendada. El artículo 17.4, que no se modificó, obliga al arrendador a entregar recibo del pago salvo que se haya pactado un procedimiento que acredite por sí mismo el cumplimiento, como una transferencia. La norma no establece un régimen sancionador específico para el pago en efectivo fuera de la excepción, por lo que sus consecuencias se proyectan sobre todo en el terreno contractual y probatorio.
2.2. Relación con la limitación general de pagos en efectivo
El artículo 17.3 se superpone a la limitación general del artículo 7 de la Ley 7/2012, en la redacción dada por la Ley 11/2021, que prohíbe pagar en efectivo operaciones de importe igual o superior a 1.000 euros cuando alguna de las partes actúe como empresario o profesional (10.000 euros si el pagador es una persona física sin domicilio fiscal en España y no actúa como empresario), con una multa del 25 % del importe pagado. Según el criterio que aplica la Agencia Tributaria, el arrendador persona física de vivienda solo tiene la consideración de empresario a estos efectos cuando el arrendamiento constituye una actividad económica, lo que exige al menos una persona empleada a jornada completa. En consecuencia, la mayor parte de los alquileres entre particulares quedaban fuera de ese límite, y es precisamente en ese segmento donde el artículo 17.3 introduce una restricción nueva.
2.3. Cuentas de pago básicas
La excepción descansa implícitamente sobre la idea de que carecer de cuenta es una situación residual. La Directiva 2014/92/UE reconoció el derecho a una cuenta de pago básica, transpuesto en España por el Real Decreto-ley 19/2017. La Orden ECE/228/2019 fijó una comisión máxima de 3 euros mensuales y el Real Decreto 164/2019 estableció la gratuidad para personas en situación de vulnerabilidad o riesgo de exclusión, con umbrales de renta de dos veces el IPREM para una persona sola, 2,5 veces para unidades de dos o tres miembros y tres veces para cuatro o más. El Banco de España (2026) estima unas 25.000 aperturas anuales de cuentas de pago básicas y señala que, en el mejor de los casos, la cobertura no alcanzaba a principios de 2025 a una de cada ocho personas inmigrantes en situación irregular. Existir el derecho no equivale, por tanto, a que la población objetivo lo ejerza.
2.4. El marco europeo
La propuesta de Reglamento sobre el curso legal de los billetes y monedas en euros (Comisión Europea, 2023) establece como principio la aceptación obligatoria del efectivo y admite excepciones justificadas por motivos de interés público, siempre que sean proporcionadas. Esta arquitectura recoge la doctrina de la sentencia del Tribunal de Justicia de 26 de enero de 2021 en los asuntos acumulados C-422/19 y C-423/19 (Hessischer Rundfunk), según la cual el curso legal implica, en principio, la obligación de aceptar billetes en euros, y los Estados miembros pueden limitar esa obligación por razones de interés público, siempre que la limitación sea adecuada y no vaya más allá de lo necesario. En la fase de trílogo, una nota de la Presidencia del Consejo de 31 de agosto de 2026 (WK 13232/2026) enumera, entre los posibles supuestos de excepción a la aceptación obligatoria que se someten a discusión, a los arrendadores. El texto final no se conoce a la fecha de este trabajo, pero la cuestión que aquí se analiza forma parte, por tanto, de una negociación abierta. En paralelo, el Reglamento (UE) 2024/1624 establecerá desde el 10 de julio de 2027 un límite de 10.000 euros a los pagos en efectivo en operaciones comerciales en toda la Unión, compatible con límites nacionales más bajos.
- El contexto: quién alquila y cómo paga
El cuadro 1 reúne los indicadores de contexto más relevantes. En torno al 17 % de los hogares españoles vive de alquiler a precio de mercado, según la Encuesta de Condiciones de Vida del INE, una proporción que ha aumentado en los últimos años y que es muy superior entre los jóvenes. La carga que soportan es elevada: en 2024, el 28,1 % de las personas que viven en España en alquiler a precio de mercado destinaba más del 40 % de su renta disponible a la vivienda, frente a una tasa de sobrecarga del 8,2 % para el conjunto de la población de la UE.
Dos indicadores apuntan a la dificultad de acceso. España registró en 2024 la proporción más alta de la UE de personas que declaran haberse sentido discriminadas al buscar vivienda, un 9,0 % frente al 5,8 % del conjunto de la Unión (Eurostat, 2025a). Y el módulo sobre dificultades de acceso de la ECV 2025 indica que, entre quienes buscaron vivienda sin llegar a mudarse, el 6,6 % lo atribuye a no reunir las condiciones exigidas para el alquiler o la compra (INE, 2026). El precio es, con mucho, el obstáculo principal (67,2 %), pero la existencia de un grupo que se queda fuera por requisitos es relevante para lo que sigue.
En cuanto a los medios de pago, el último Informe de Inclusión Financiera del Banco de España sitúa en el 57,3 % la proporción de la población que usa el efectivo como principal medio de pago en 2025, cifra que asciende al 79 % entre los mayores de 64 años y al 71 % en los municipios sin oficina bancaria estable. El estudio SPACE del BCE, que mide operaciones y no personas, estima que el 57 % de los pagos en punto de venta en España se hicieron en efectivo en 2024. A finales de ese año, 2.638 municipios, el 32,4 % del total, carecían de acceso presencial a servicios bancarios, con 435.340 residentes. En el conjunto de la UE, solo un tercio de las personas de 65 a 74 años tenía en 2025 competencias digitales al menos básicas (Eurostat, 2025b).
Cuadro 1. Indicadores de contexto
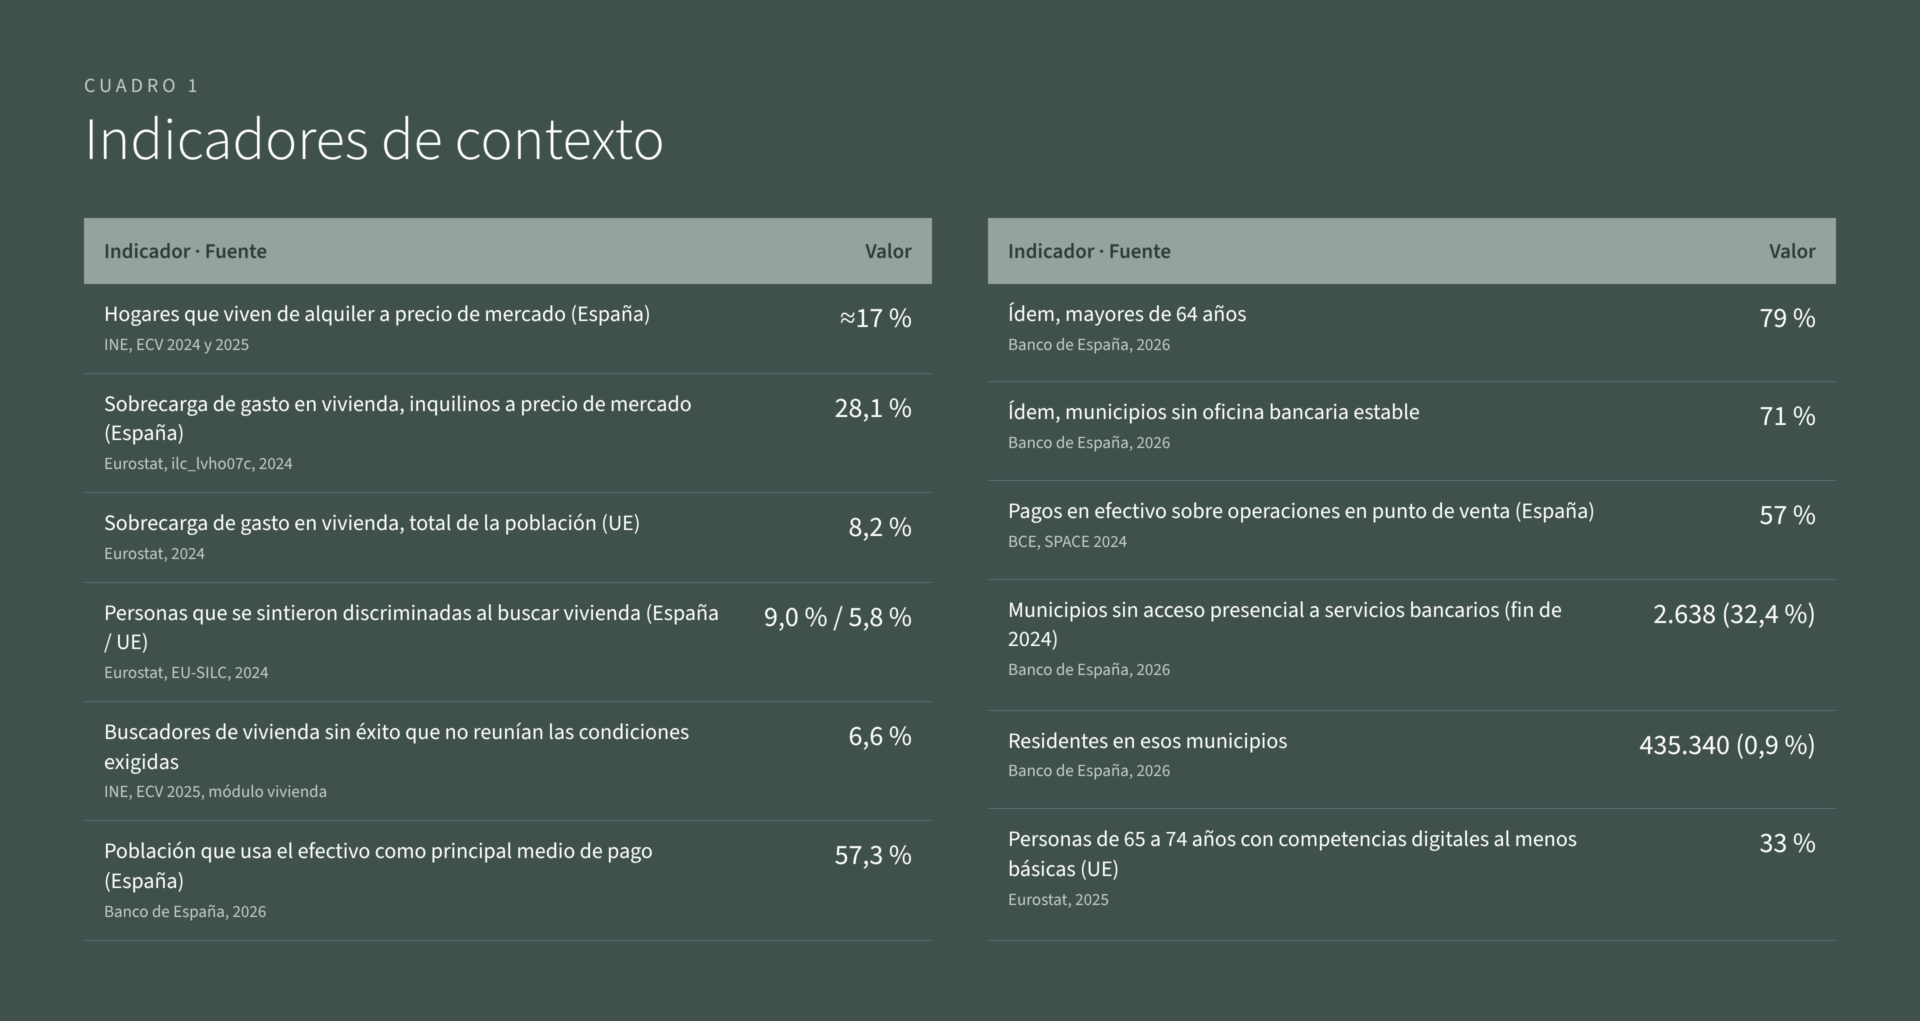
Nota: la cifra de hogares en alquiler a precio de mercado se redondea porque las publicaciones consultadas ofrecen el 17 % para 2024 y el 16,7 % para 2025. Las cifras de sobrecarga se refieren a personas cuyo gasto en vivienda supera el 40 % de la renta disponible del hogar.
No existe, sin embargo, ninguna estadística oficial sobre cuántos hogares pagaban el alquiler en efectivo antes de 2023 ni sobre cuántos lo siguen haciendo al amparo de la excepción. Esta laguna condiciona todo lo que sigue: los argumentos de las próximas secciones identifican mecanismos, no magnitudes.
- El medio de pago como mecanismo de selección
En un mercado de alquiler con exceso de demanda, el precio no es el único mecanismo de asignación. Cuando por cada vivienda disponible hay varios candidatos dispuestos a pagar la renta pedida, el arrendador elige entre ellos, y lo hace con información incompleta sobre la variable que más le importa: la probabilidad de cobrar puntualmente durante toda la duración del contrato. La literatura sobre discriminación en el mercado de la vivienda muestra que, en esas condiciones, los arrendadores utilizan rasgos observables como aproximación a la solvencia. El metaanálisis de Flage (2018), que reúne 25 experimentos de correspondencia realizados en países de la OCDE entre 2006 y 2017, concluye que los candidatos con nombres del grupo mayoritario reciben casi el doble de respuestas que los de grupos minoritarios, y que los arrendadores particulares discriminan significativamente más que las agencias, algo que el autor atribuye en parte a la discriminación estadística.
La evidencia española es especialmente pertinente. Bosch, Carnero y Farré (2010) enviaron solicitudes ficticias a anuncios de alquiler y encontraron que los candidatos con nombre de origen marroquí tenían 15 puntos porcentuales menos de probabilidad de recibir respuesta que los de nombre español. Cuando la solicitud incluía información positiva sobre la situación socioeconómica del candidato, esa probabilidad aumentaba unos 9 puntos, aunque sin eliminar la brecha. El resultado indica que los arrendadores españoles reaccionan a señales sobre la capacidad de pago, y que cualquier requisito que proporcione o destruya información de ese tipo altera la selección.
Un medio de pago obligatorio es uno de esos requisitos. Disponer de una cuenta bancaria operativa y domiciliar en ella ingresos regulares está correlacionado con la estabilidad laboral y con la historia financiera del candidato. Cuando la ley exige el pago electrónico, el arrendador obtiene una justificación legal para pedir datos bancarios en la fase de selección y para descartar a quien no pueda o no quiera facilitarlos. La norma no crea el filtro, que ya existía en la práctica, pero lo refuerza y le da cobertura. En un mercado equilibrado ese efecto sería menor, porque el arrendador que rechaza candidatos asume el coste de una vivienda vacía. En un mercado tensionado ese coste es bajo y el filtro opera con mayor intensidad.
Conviene precisar el alcance del argumento. No hay evidencia directa de que el artículo 17.3 haya reducido el acceso a la vivienda de ningún grupo, y sería incorrecto afirmarlo. Lo que la literatura permite sostener es que los arrendadores seleccionan con señales de solvencia, que lo hacen con más intensidad cuando el mercado está tensionado y que los grupos con menor bancarización son también los que más a menudo aparecen como desfavorecidos en los experimentos de correspondencia. El Banco de España (2026) documenta, por ejemplo, una tasa de bancarización del 93 % entre la población inmigrante frente al 99 % entre la nacida en España. La hipótesis de que el requisito de pago electrónico actúa como filtro adicional es, por tanto, plausible y contrastable, pero no está contrastada.
- Una excepción difícil de activar
El legislador previó el problema de las personas sin cuenta y lo resolvió con una excepción. Su diseño, sin embargo, plantea dificultades que la teoría de la negociación con información asimétrica ayuda a entender.
La excepción debe ser solicitada por la parte que carece de cuenta o de acceso a medios electrónicos. Si esa parte es el inquilino, la solicitud revela al arrendador una característica que este puede asociar con menor solvencia. Si la revelación se produce antes de la firma del contrato, el candidato empeora su posición frente a otros; si se produce después, el inquilino queda en una posición de dependencia que no tenía antes de 2023, porque el pago en efectivo, que antes era la regla supletoria, se convierte en una concesión que el arrendador puede discutir. En ambos casos, la excepción tiene un coste para quien la invoca, y es de esperar que se invoque menos de lo que justificaría el número de personas que cumplen sus requisitos. Es un problema conocido en el diseño de programas públicos: cuando acceder a un derecho exige identificarse como perteneciente a un grupo desfavorecido, la tasa de uso es menor que la población elegible.
La segunda dificultad es interpretativa. «Carecer de cuenta bancaria o acceso a medios electrónicos de pago» es un criterio binario aplicado a una realidad gradual. Una persona puede tener una cuenta y no poder usarla con normalidad para transferencias periódicas: porque la cuenta está sujeta a retenciones, porque sus competencias digitales son limitadas, porque no tiene oficina en su municipio o porque las comisiones de las operaciones que necesita no le compensan. Los datos del cuadro 1 muestran que estas situaciones no son marginales. El uso del efectivo como medio principal de pago entre los mayores de 64 años (79 %) y en los municipios sin oficina (71 %) indica que tener una cuenta y preferir el efectivo para pagar son perfectamente compatibles. La excepción, tal como está redactada, no ampara a quien tiene cuenta pero no puede o no sabe usarla con comodidad para pagar la renta.
La tercera dificultad es el lugar de pago. La exigencia de que el pago en metálico se haga «en la vivienda arrendada» procede de la regla supletoria anterior y tenía sentido cuando el efectivo era la norma. Aplicada a una excepción, obliga al arrendador a desplazarse cada mes, lo que incrementa su coste de aceptar a un inquilino que la invoque y refuerza el efecto de selección descrito en la sección anterior.
Por último, el precepto es simétrico solo en apariencia. La excepción puede solicitarla cualquiera de las partes, pero la capacidad efectiva de hacerla valer depende del poder de negociación. En un mercado con exceso de demanda, un arrendador sin cuenta que prefiera cobrar en efectivo encontrará inquilinos dispuestos a aceptarlo; un inquilino sin cuenta que prefiera pagar en efectivo encontrará menos arrendadores dispuestos a hacerlo.
- Efectivo, control presupuestario y hogares con sobrecarga
La economía del comportamiento ha documentado que los hogares no tratan el dinero como un recurso perfectamente fungible. Thaler (1999) resume la evidencia sobre la contabilidad mental, el conjunto de operaciones cognitivas con las que las personas organizan, evalúan y controlan sus finanzas, y Heath y Soll (1996) muestran que los consumidores asignan presupuestos a categorías de gasto y ajustan su consumo cuando esos presupuestos se agotan. Separar físicamente el dinero destinado a un fin, la práctica tradicional de los sobres, es la versión más literal de esa contabilidad.
El efectivo facilita ese control. Von Kalckreuth, Schmidt y Stix (2014), con datos de un diario de pagos de hogares alemanes, encuentran que una parte de los consumidores usa el efectivo como instrumento para vigilar su liquidez, y que ese uso es más frecuente entre quienes tienen dificultades para seguir sus gastos por otros medios. Hernández, Jonker y Kosse (2017), con datos de los Países Bajos, concluyen que los consumidores con menor renta y los que tienen restricciones de liquidez prefieren el efectivo por el control presupuestario que les proporciona. La encuesta SPACE del BCE indica que el 62 % de los consumidores de la zona del euro considera importante mantener la opción de pagar en efectivo (BCE, 2024).
Esta evidencia se refiere al gasto en general y no al pago del alquiler en particular, y hay que tenerlo presente. Pero el mecanismo es trasladable. Para un hogar que destina al alquiler una proporción muy alta de su renta, apartar la renta en efectivo en cuanto se cobra el salario es una forma sencilla de proteger el pago más importante del mes frente a otros gastos, frente a cargos imprevistos en la cuenta o frente a descubiertos. Que el 28,1 % de los inquilinos a precio de mercado soporte una sobrecarga de gasto en vivienda (cuadro 1) sugiere que el grupo para el que esta herramienta es útil no es pequeño. La norma no prohíbe a nadie ahorrar en efectivo, pero obliga a ingresarlo en una cuenta antes de pagar, lo que reintroduce la dependencia del acceso a cajeros u oficinas que, en una parte del territorio, no está garantizado.
Existe un argumento en sentido contrario que debe recogerse. El pago electrónico deja constancia automática y protege al inquilino frente a disputas sobre impagos, que en el ámbito del alquiler pueden terminar en un procedimiento de desahucio. Es un beneficio real. Sin embargo, el artículo 17.4 ya obliga al arrendador a entregar recibo, y la protección probatoria es algo que el inquilino puede elegir; no parece necesario imponerla a quien prefiere otro medio y está dispuesto a exigir el recibo.
- Trazabilidad fiscal: lo que la restricción aporta y lo que no
El objetivo más citado de la restricción es la lucha contra la ocultación de rentas del alquiler. Es un objetivo legítimo, y la literatura ofrece fundamentos sólidos para vincular información y cumplimiento. El experimento de Kleven et al. (2011) con más de 40.000 contribuyentes daneses encontró una tasa de evasión del 0,3 % para las rentas sujetas a información de terceros y del 37 % para las rentas autodeclaradas. Slemrod (2019) sintetiza la evidencia y concluye que la información de terceros es uno de los determinantes más robustos del cumplimiento. En el terreno de los medios de pago, Immordino y Russo (2018) encuentran, con datos de 25 países europeos entre 2000 y 2012, una relación negativa entre el uso de tarjetas y la evasión del IVA, y Rogoff (2016) ha defendido que el efectivo de alta denominación facilita la economía sumergida.
La cuestión es si esos resultados justifican la restricción en el caso concreto del alquiler de vivienda entre particulares, y hay varias razones para matizarlo. La primera es que el incentivo a ocultar la renta está en el arrendador, que es quien la declara en el IRPF, mientras que la obligación de pagar por medios electrónicos recae de hecho sobre el inquilino. El inquilino no tiene ningún interés fiscal en que el pago sea opaco, y en algunos casos puede tenerlo en que sea visible. La restricción impone el coste de cumplimiento a quien no tiene incentivo a incumplir.
La segunda es que la información relevante para la Administración es la existencia del contrato y su importe, no el instrumento con el que se paga cada mensualidad. Esa información ya se genera por otras vías: el depósito de la fianza en los organismos autonómicos que prevé la disposición adicional tercera de la LAU, el propio contrato y los recibos del artículo 17.4. Un arrendador dispuesto a ocultar la renta puede hacerlo con cobros por transferencia a una cuenta que no declare, del mismo modo que un pago en efectivo documentado con recibo deja rastro. El experimento danés muestra la importancia de la información de terceros, pero una transferencia no es una declaración informativa: solo lo sería si alguien la comunicara a la Administración, y la norma no lo prevé.
La tercera es que la evidencia sobre medios de pago y evasión se refiere sobre todo al IVA en el comercio minorista, donde el volumen de operaciones hace inviable la comprobación individual. El alquiler de vivienda está exento de IVA y consiste en una operación recurrente, de importe estable y ligada a un bien inmueble identificado, lo que hace la comprobación mucho más sencilla por otras vías.
Nada de esto implica que la restricción carezca de efecto sobre el cumplimiento. Es posible que reduzca la ocultación en algunos casos, y no hay datos que permitan descartarlo. Lo que el análisis sugiere es que, si ese es el objetivo, existen instrumentos que actúan sobre quien tiene el incentivo a incumplir y que no dependen del medio de pago, y que la restricción elegida desplaza una parte del coste hacia los inquilinos con menor acceso a servicios bancarios.
- Coherencia con la política de vivienda y con el marco europeo
La Ley 12/2023 persigue, según su preámbulo, reforzar la posición de los inquilinos y facilitar el acceso a la vivienda de los colectivos con más dificultades. Algunas de sus medidas van claramente en esa dirección, como la atribución al arrendador de los gastos de gestión inmobiliaria y de formalización del contrato en la nueva redacción del artículo 20.1 de la LAU. La reforma del artículo 17.3 introduce, en cambio, un requisito que puede actuar en sentido opuesto para una parte de esos colectivos. No es infrecuente que una ley amplia contenga medidas de efecto contrario, pero sí conviene identificarlas para evaluar el conjunto.
La dimensión europea añade una segunda capa. Si el reglamento sobre el curso legal del efectivo mantiene la aceptación obligatoria como regla y admite excepciones proporcionadas, las restricciones nacionales al pago en efectivo tendrán que poder justificarse con ese criterio. La doctrina de Hessischer Rundfunk exige que la limitación sea adecuada para un objetivo de interés público y no vaya más allá de lo necesario, y el análisis de la sección 7 sugiere que hay instrumentos menos restrictivos para el objetivo fiscal. La decisión del Consejo y del Parlamento sobre si los arrendadores deben figurar entre las excepciones a la aceptación obligatoria interactúa, además, con la norma española: una excepción amplia a escala europea consolidaría la restricción; una excepción estrecha, o su ausencia, abriría la cuestión de su compatibilidad. No corresponde a este trabajo pronunciarse sobre esa cuestión jurídica, pero sí señalar que el análisis económico de la proporcionalidad es parte del debate.
- La experiencia comparada: ¿es España una excepción?
Para saber si la restricción española es singular se ha revisado la regulación de cinco países de la Unión: Italia, Grecia, Francia, Portugal y Alemania. La selección no es exhaustiva, pero cubre las tres soluciones que se observan en la práctica: prohibir el efectivo en el pago del alquiler, vincular el pago bancario a consecuencias fiscales y dejar la elección a las partes. El cuadro 2 resume la situación a octubre de 2026.
Italia es el antecedente más próximo. El apartado 50 del artículo 1 de la Ley 147/2013, de presupuestos para 2014, introdujo en el artículo 12 del Decreto-ley 201/2011 una disposición según la cual los cánones de arrendamiento de vivienda, salvo los de vivienda pública (edilizia residenziale pubblica), se pagan obligatoriamente, «quale ne sia l’importo», por medios que excluyan el efectivo y aseguren la trazabilidad, también para acreditar los pactos contractuales de los que dependen las ventajas y deducciones fiscales de arrendador y arrendatario. La norma era más estricta que la española, porque no contemplaba a quien carece de cuenta. Pocas semanas después, sin embargo, una nota del Departamento del Tesoro de 5 de febrero de 2014 la interpretó a la luz del límite general de pagos en efectivo, entonces de 1.000 euros, y admitió el efectivo por debajo de ese umbral siempre que hubiera una prueba documental clara de que la suma correspondía al canon. Con el límite general elevado desde 2023 a 5.000 euros, las fuentes profesionales italianas no coinciden sobre el alcance actual de esa interpretación. Del caso italiano interesan dos rasgos: su finalidad declaradamente fiscal y la exclusión de la vivienda pública, que reconoce de forma implícita que los inquilinos de menor renta son los que más dependen del efectivo.
Grecia ha elegido otra vía. Una reforma del artículo 39.5 del Código del Impuesto sobre la Renta (Ley 4172/2013), aprobada en el verano de 2025, establece que el alquiler se abone obligatoriamente en una cuenta bancaria del arrendador. El incumplimiento no tiene consecuencias civiles sino fiscales: el arrendador pierde las deducciones por gastos de reparación y mantenimiento, las empresas no pueden deducir el alquiler como gasto y el inquilino queda excluido de las ayudas públicas vinculadas a la vivienda alquilada. La medida debía aplicarse a las rentas de 2026, pero se ha aplazado en varias ocasiones. La última fecha prevista era el 1 de octubre de 2026, y en septiembre la Autoridad Independiente de Ingresos Públicos (AADE), mediante la decisión A.1187/2026, la retrasó al 1 de julio de 2027 para completar el sistema de cruce de datos con los proveedores de servicios de pago. Hasta entonces siguen siendo válidas las formas de pago actuales. La asociación de propietarios POMIDA ha pedido excepciones para rentas inferiores a 500 euros y para las partes mayores de 70 años. El diseño griego persigue la trazabilidad a través del sistema de información tributaria, al que la cuenta bancaria sirve de soporte, y su calendario muestra que esa infraestructura es más difícil de poner en marcha de lo que se preveía.
En Francia el principio es el opuesto. La Ley 89-462, de 6 de julio de 1989, que regula el arrendamiento de vivienda, tiene por no escrita la cláusula que obligue al inquilino a pagar mediante domiciliación bancaria (prélèvement automatique) o retención sobre el salario (artículo 4), y obliga al arrendador a entregar gratuitamente recibo (quittance) al inquilino que lo solicite (artículo 21). El límite general de 1.000 euros para pagos en efectivo rige en los pagos a profesionales; entre particulares no existe tope, aunque por encima de 1.500 euros se exige prueba escrita. El legislador francés protege la libertad del inquilino para elegir el medio de pago y asegura la prueba mediante el recibo, que es la solución que el artículo 17.4 de la LAU ya contenía.
Portugal persigue la trazabilidad sin tocar el medio de pago. Desde 2015 (Portaria 98-A/2015), los arrendadores que tributan por rendimientos inmobiliarios deben emitir recibos de renta electrónicos en el Portal das Finanças, de modo que la Administración conoce cada pago con independencia de cómo se haya efectuado. Están exentos los arrendadores de 65 o más años y los de rentas muy reducidas, que presentan en su lugar una declaración anual. El inquilino puede deducir en el IRS el 15 % de la renta pagada, con un límite, siempre que el arrendador haya comunicado el contrato y emitido los recibos electrónicos, lo que le da interés directo en que la información llegue a Hacienda. El efectivo solo está sujeto al límite general del artículo 63.º-E de la Ley General Tributaria, que prohíbe pagar o recibir en efectivo importes iguales o superiores a 3.000 euros en transacciones de cualquier naturaleza. La obligación informativa recae sobre el arrendador, que es quien tiene el incentivo a ocultar la renta, y el sistema convierte al inquilino en una fuente de contraste, lo que se aproxima a la lógica de la información de terceros descrita en la sección 7.
En Alemania no existe un límite general a los pagos en efectivo ni una norma específica sobre el medio de pago del alquiler. El medio se fija en el contrato y quien paga tiene derecho a que el acreedor le entregue recibo (Quittung), conforme al § 368 del Código Civil (BGB).
Cuadro 2. El pago del alquiler de vivienda en efectivo en seis países de la UE
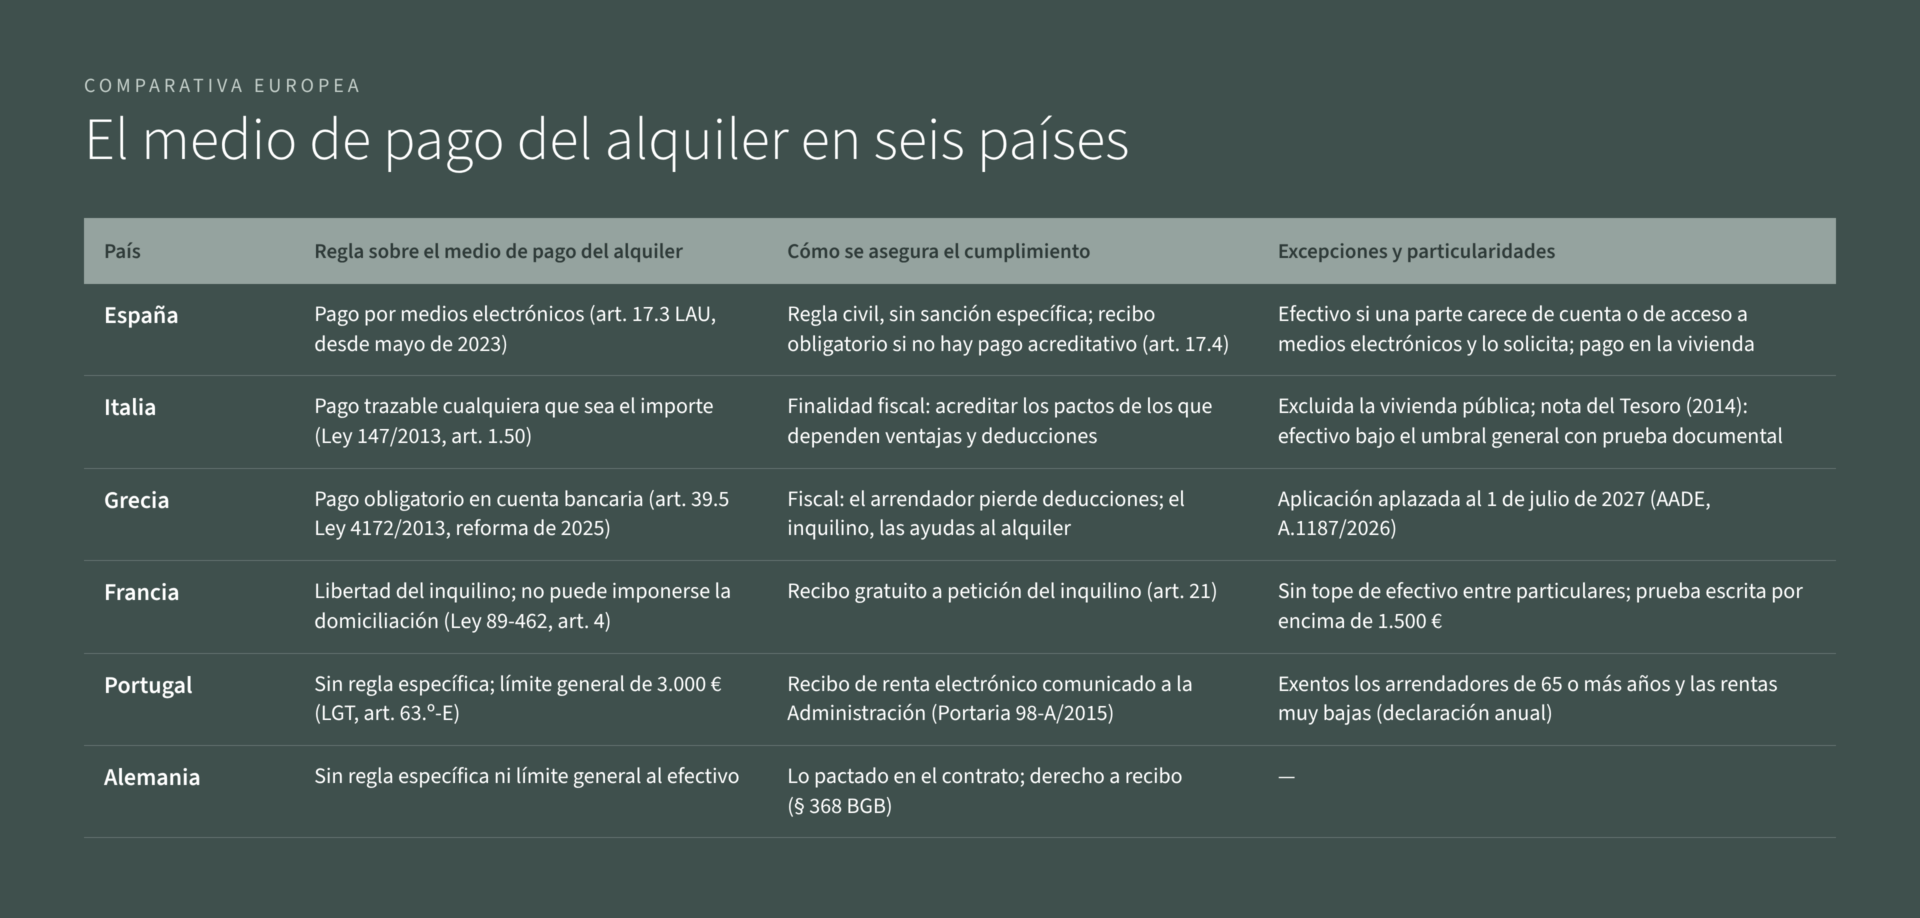
Nota: elaboración propia a partir de la normativa citada; situación a octubre de 2026. El Reglamento (UE) 2024/1624 fijará desde julio de 2027 un límite de 10.000 euros a los pagos en efectivo a comerciantes de bienes y prestadores de servicios, compatible con límites nacionales más bajos.
La comparación permite extraer tres conclusiones. La primera es que España no es un caso aislado: Italia aprobó en 2013 una restricción incluso más amplia y Grecia aplicará otra a partir de 2027 si no hay nuevos aplazamientos. La segunda es que en ambos casos la justificación es fiscal y la aplicación ha exigido rectificaciones. Italia suavizó su norma por vía interpretativa a las pocas semanas de aprobarla, y Grecia ha retrasado varias veces la entrada en vigor de la suya; los dos países, además, dejan fuera a colectivos concretos, la vivienda pública en un caso y, si prosperan las peticiones de los propietarios, las rentas bajas y las personas mayores en el otro. La tercera es que hay países que obtienen la información fiscal sin restringir el medio de pago. Portugal lo hace mediante el recibo electrónico, que obliga al arrendador y da al inquilino un incentivo para exigirlo, y Francia protege la libertad de elección del inquilino y le garantiza la prueba del pago.
Dentro de este grupo, la norma española tiene una combinación propia. Es una regla civil de carácter general, sin umbral de importe; su única excepción depende de que una de las partes carezca de cuenta o de acceso a medios electrónicos, y no se acompaña de ningún sistema que conecte el pago con la información tributaria. Restringe, por tanto, el medio de pago sin obtener a cambio el dato que justificaría la restricción. Los casos portugués y griego muestran que ese dato puede obtenerse, y el italiano, que una prohibición general tiende a necesitar excepciones para los inquilinos más vulnerables.
- Conclusiones y agenda de datos
La reforma del artículo 17.3 de la LAU convirtió el pago electrónico del alquiler en regla y el efectivo en excepción. Este trabajo ha argumentado que, en un mercado con exceso de demanda como el español, el medio de pago obligatorio puede operar como filtro adicional en la selección de inquilinos; que la excepción prevista es costosa de invocar para quien la necesita y no ampara a quien tiene cuenta pero no puede usarla con normalidad; que la norma priva a los hogares con mayor carga de alquiler de una herramienta de control presupuestario bien documentada; y que su aportación a la trazabilidad fiscal es limitada porque recae sobre la parte sin incentivo a ocultar y porque la información relevante procede del contrato.
La comparación europea matiza este diagnóstico sin alterarlo. España no es la única que restringe el efectivo en el alquiler, pero los países que persiguen el mismo objetivo fiscal sin limitar el medio de pago, como Portugal, muestran que la trazabilidad puede obtenerse actuando sobre el arrendador, y la experiencia italiana sugiere que una prohibición general acaba necesitando excepciones para los inquilinos de menor renta.
Estas conclusiones se refieren a mecanismos, no a magnitudes, y su principal limitación es la ausencia de datos. No sabemos cuántos hogares pagaban la renta en efectivo antes de 2023, cuántos lo hacen hoy al amparo de la excepción ni si la reforma ha alterado la composición de los inquilinos seleccionados. Cerrar esa laguna es factible con instrumentos existentes. La Encuesta de Condiciones de Vida podría incorporar una pregunta sobre el medio de pago del alquiler; los registros autonómicos de fianzas podrían recoger esa información en el momento del depósito; y un experimento de correspondencia similar al de Bosch, Carnero y Farré (2010), en el que los candidatos ficticios difirieran solo en la preferencia por el medio de pago, permitiría contrastar directamente la hipótesis de selección.
La discusión sobre el efectivo suele plantearse en términos de modernidad frente a tradición. El caso del alquiler muestra que la cuestión es más concreta: quién puede pagar como prefiere, quién soporta el coste de la restricción y si el objetivo que la justifica podría alcanzarse por otras vías. Son preguntas empíricas, y merecen una respuesta basada en datos.
Referencias
Banco de España (2026). Informe de Inclusión Financiera 2025. Madrid: Banco de España (presentado el 26 de mayo de 2026).
BCE (2024). Study on the payment attitudes of consumers in the euro area (SPACE) – 2024. Fráncfort: Banco Central Europeo.
Bosch, M., Carnero, M. A. y Farré, L. (2010). Information and discrimination in the rental housing market: Evidence from a field experiment. Regional Science and Urban Economics, 40(1), 11–19.
Comisión Europea (2023). Propuesta de Reglamento del Parlamento Europeo y del Consejo relativo al curso legal de los billetes y monedas en euros. COM(2023) 364 final, 28 de junio.
Consejo de la Unión Europea (2026). Nota de la Presidencia sobre la propuesta de Reglamento relativo al curso legal de los billetes y monedas en euros. WK 13232/2026, 31 de agosto.
Eurostat (2025a). Living conditions in Europe – housing. Statistics Explained; y tablas ilc_lvho07c e ilc_atsd01.
Eurostat (2025b). Skills for the digital age. Statistics Explained.
Flage, A. (2018). Ethnic and gender discrimination in the rental housing market: Evidence from a meta-analysis of correspondence tests, 2006–2017. Journal of Housing Economics, 41, 251–273.
Heath, C. y Soll, J. B. (1996). Mental budgeting and consumer decisions. Journal of Consumer Research, 23(1), 40–52.
Hernández, L., Jonker, N. y Kosse, A. (2017). Cash versus debit card: The role of budget control. Journal of Consumer Affairs, 51(1), 91–112.
Immordino, G. y Russo, F. F. (2018). Cashless payments and tax evasion. European Journal of Political Economy, 55, 36–43.
INE (2025). Encuesta de Condiciones de Vida (ECV). Año 2024. Madrid: Instituto Nacional de Estadística.
INE (2026). Encuesta de Condiciones de Vida (ECV). Módulo sobre dificultades de acceso a la vivienda. Año 2025. Nota de prensa, 27 de abril.
Kleven, H. J., Knudsen, M. B., Kreiner, C. T., Pedersen, S. y Saez, E. (2011). Unwilling or unable to cheat? Evidence from a tax audit experiment in Denmark. Econometrica, 79(3), 651–692.
Rogoff, K. S. (2016). The Curse of Cash. Princeton: Princeton University Press.
Slemrod, J. (2019). Tax compliance and enforcement. Journal of Economic Literature, 57(4), 904–954.
Thaler, R. H. (1999). Mental accounting matters. Journal of Behavioral Decision Making, 12(3), 183–206.
Tribunal de Justicia de la Unión Europea (2021). Sentencia de 26 de enero de 2021, Hessischer Rundfunk, asuntos acumulados C-422/19 y C-423/19, EU:C:2021:63.
Von Kalckreuth, U., Schmidt, T. y Stix, H. (2014). Using cash to monitor liquidity: Implications for payments, currency demand, and withdrawal behavior. Journal of Money, Credit and Banking, 46(8), 1753–1786.
Normativa
Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos (arts. 17, 20 y disposición adicional tercera).
Ley 7/2012, de 29 de octubre, art. 7, en la redacción dada por la Ley 11/2021, de 9 de julio.
Ley 12/2023, de 24 de mayo, por el derecho a la vivienda (BOE de 25 de mayo de 2023).
Directiva 2014/92/UE, de 23 de julio de 2014, sobre la comparabilidad de las comisiones, el traslado de cuentas de pago y el acceso a cuentas de pago básicas.
Real Decreto-ley 19/2017, de 24 de noviembre, de cuentas de pago básicas; Real Decreto 164/2019, de 22 de marzo; Orden ECE/228/2019, de 28 de febrero.
Reglamento (UE) 2024/1624, de 31 de mayo de 2024, relativo a la prevención de la utilización del sistema financiero para el blanqueo de capitales o la financiación del terrorismo.
Normativa de otros países
Alemania: Bürgerliches Gesetzbuch (BGB), § 368.
Francia: Loi n° 89-462 du 6 juillet 1989 tendant à améliorer les rapports locatifs, arts. 4 y 21.
Grecia: Ley 4172/2013, Código del Impuesto sobre la Renta, art. 39.5, en la redacción dada en 2025; Autoridad Independiente de Ingresos Públicos (AADE), Decisión A.1187/2026.
Italia: Legge 27 dicembre 2013, n. 147, art. 1, comma 50, que introduce el comma 1.1 en el art. 12 del Decreto-legge 6 dicembre 2011, n. 201; Ministero dell’Economia e delle Finanze, Dipartimento del Tesoro, nota de 5 de febrero de 2014.
Portugal: Portaria n.º 98-A/2015, de 31 de março (recibo de renda eletrónico); Lei Geral Tributária, art. 63.º-E, en la redacción de la Lei n.º 92/2017.