Observatorio
“No hay nada peor que vernos sin dinero y sin disponibilidad de acceder al dinero”, sentencia José María Camarero, periodista económico de la COPE. Así refleja la situación que viven en muchos pueblos de España, donde algo tan sencillo como tener acceso al dinero en efectivo se ha convertido en toda una aventura. La obligación de coger el coche y desplazarse varios kilómetros para realizar una gestión tan básica y esencial forma parte del día a día de unas 435.000 personas que viven en 2.638 municipios sin acceso a cajeros automáticos, según el Informe de Inclusión Financiera 2025 del Banco de España.
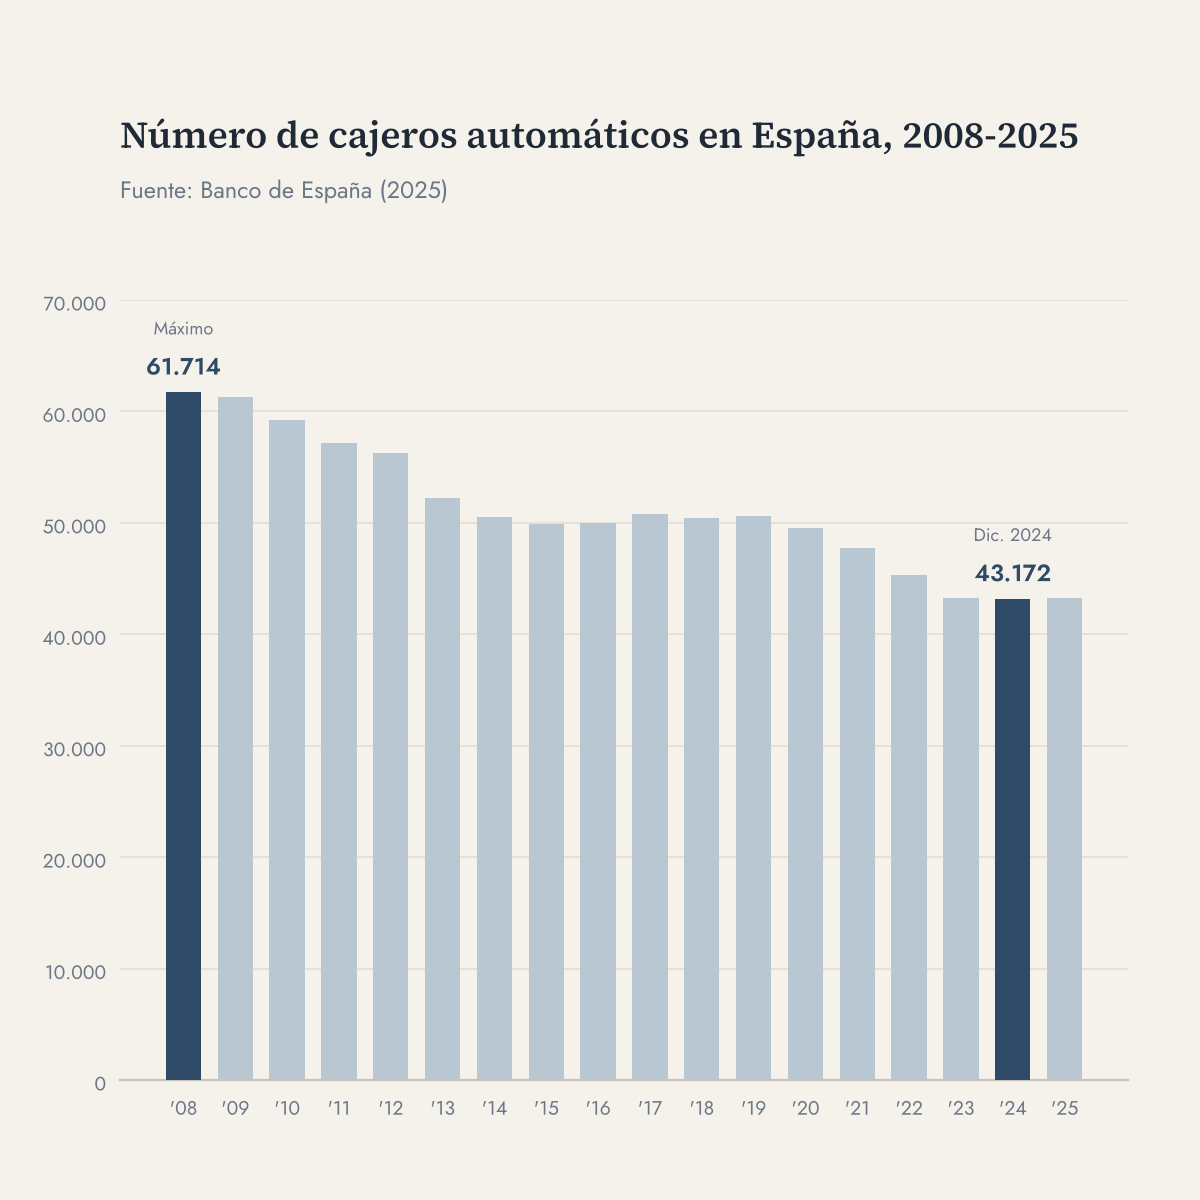
El número de cajeros automáticos llegó a su máximo en 2008, con 61.714 unidades. Sin embargo, desde entonces la red se ha reducido cerca de un 30%, hasta situarse en 43.172 cajeros en diciembre de 2024, según los datos del Banco de España.
GRÁFICO: Número de cajeros automáticos en España, 2008-2024. Fuente: Banco de España (2025)
Esta situación deja desamparadas a miles de personas, paradójicamente en un momento en el que la tecnología facilita y agiliza numerosos procesos. Sin embargo, no podemos olvidar la importancia de contar con alternativas que garanticen el acceso al dinero en cualquier circunstancia. La resiliencia de un sistema también depende de su capacidad para ofrecer soluciones cuando los canales digitales no están disponibles o no resultan accesibles para todos.
Los pueblos recuperan el acceso al efectivo, a elegir cómo pagar
Sin embargo, parece que España ha comenzado a reaccionar. La Comunidad de Madrid ha puesto en marcha una iniciativa para instalar 61 cajeros automáticos en municipios de menos de 5.000 habitantes que carecen de oficina bancaria. El proyecto permitirá que los 179 municipios de la región cuenten con al menos un cajero automático, facilitando a sus vecinos la retirada de efectivo sin necesidad de desplazarse a otras localidades.
Para ello, se ha previsto una inversión de 4,6 millones de euros durante cinco años.
La utilidad de esta medida ya empieza a reflejarse en los datos. Según la información publicada por Madrid en Foco en octubre de 2026, los 25 cajeros instalados hasta septiembre habían registrado 6.044 retiradas de efectivo, por un importe total de 783.920 euros. Estas cifras muestran que los dispositivos están respondiendo a una necesidad concreta de los vecinos, aunque el despliegue todavía no ha concluido.
La respuesta también llega a otras comunidades. Según informó Cadena SER, La Rioja destinará 2,5 millones de euros hasta 2030 a un nuevo Plan de Inclusión Financiera, que contempla cajeros automáticos en 11 pequeños municipios y dos cajeros móviles para atender a otras localidades rurales sin servicios bancarios.
Sin embargo, estas alternativas todavía presentan importantes limitaciones. Según el Informe de Inclusión Financiera 2025 del Banco de España, el uso de servicios como Correos Cash y el cashback sigue siendo muy reducido. En los municipios sin oficina bancaria estable, su utilización alcanza apenas el 3,5% en el mejor de los casos, mientras que en el conjunto de estas localidades se sitúa en el 1,5%. Estos datos evidencian que, aunque existen alternativas para acceder al efectivo, todavía no consiguen responder plenamente a las necesidades de quienes viven en el medio rural.
El efectivo sigue siendo esencial en los pueblos
La importancia de estas iniciativas se entiende mejor al observar los hábitos de pago de los habitantes de los municipios pequeños. Según el Informe de Inclusión Financiera 2025 del Banco de España, el efectivo es el principal medio de pago para el 72% de los habitantes de localidades de menos de 5.000 habitantes, frente al 65% registrado en 2023. El informe también señala que el 78,6% de la población utiliza habitualmente cajeros automáticos para retirar dinero, frente al 8,4% que acude a una ventanilla bancaria.
Estos datos evidencian que disponer de un cajero en el propio municipio no es una cuestión menor. Para muchos vecinos, supone poder acceder a su dinero de forma autónoma, evitar desplazamientos y mantener parte del consumo en los comercios locales. Además, la falta de alternativas puede afectar especialmente a las personas mayores, para quienes depender de familiares o desplazarse a otra localidad supone una pérdida de autonomía.
Las nuevas iniciativas constituyen un paso positivo para acercar los servicios financieros al medio rural, pero también recuerdan que el acceso al efectivo sigue siendo una necesidad que debe atenderse. La digitalización puede facilitar numerosas operaciones, pero no debería convertirse en una barrera para quienes necesitan o prefieren utilizar dinero físico. Garantizar su disponibilidad es también proteger la autonomía de los ciudadanos y asegurar que todos puedan elegir cómo pagar, independientemente de dónde vivan.
Fuentes empleadas
- Cadena SER. (2026, 24 de marzo). Once pequeños pueblos de La Rioja volverán a tener cajero automático. Radio Rioja. https://cadenaser.com/rioja/2026/03/24/once-pequenos-pueblos-de-la-rioja-volveran-a-tener-cajero-automatico-radio-rioja/
- Cadena COPE. (2026, 4 de junio). «Lo más duro es que sus habitantes son personas mayores»: el 31% de las ciudades y pueblos de España no tienen capacidad de retirar dinero en metálico de un cajero. Herrera en COPE. https://www.cope.es/programas/herrera-en-cope/economia-de-bolsillo/audios/duro-habitantes-son-personas-mayores-31-ciudades-pueblos-espana-no-capacidad-retirar-dinero-metalico-cajero-20260604_3377083.html
- Infobae. (2026, 26 de mayo). Las alternativas a oficinas y cajeros sigue usándose muy poco, según el Banco de España. https://www.infobae.com/espana/agencias/2026/05/26/las-alternativas-a-oficinas-y-cajeros-sigue-usandose-muy-poco-segun-el-banco-de-espana/
- ABC. (2026, 16 de octubre). La instalación de cajeros en los pueblos pequeños movilizará 30 millones al año, la mitad para el comercio local. https://www.abc.es/espana/madrid/cajeros-pueblos-20261016012019-nt.html
- Banco de España. (2025). Informe de Inclusión Financiera 2025. https://www.bde.es/f/webbe/SES/Secciones/Publicaciones/informe_inclusion_financiera/InfInclusion_2025.pdf
- Comunidad de Madrid. (2026, 1 de julio). La Comunidad de Madrid, primera región de España con cajeros automáticos en todos los municipios sin oficina bancaria. https://www.comunidad.madrid/noticias/2026/07/01/comunidad-madrid-primera-region-espana-cajeros-automaticos-todos-municipios-oficina-bancaria
- Comunidad de Madrid. (2026, 25 de marzo). Díaz Ayuso anuncia que los 61 municipios de menos de 5.000 habitantes sin sucursal bancaria de la región contarán con cajero automático. https://www.comunidad.madrid/noticias/2026/03/25/diaz-ayuso-anuncia-61-municipios-menos-5000-habitantes-sucursal-bancaria-region-contaran-cajero-automatico
- elDiario.es. (2026, 24 de septiembre). Correos estudia que los carteros ejerzan como «cajeros automáticos» en pueblos de menos de 500 habitantes. https://www.eldiario.es/economia/correos-estudia-carteros-ejerzan-cajeros-automaticos-pueblos-500-habitantes_1_13535637.html
- El Confidencial. (2026, 19 de octubre). Cajeros en los pueblos: la iniciativa para acercar el dinero a la España rural. https://www.elconfidencial.com/espana/madrid/2026-10-19/cajeros-pueblos-vida-banco-madrid-dinero_4446423/
- Instituto Valenciano de Investigaciones Económicas (Ivie). (2025). Informe sobre la inclusión financiera en España 2024. Observatorio de Inclusión Financiera. https://observatorioinclusionfinanciera.es/wp-content/uploads/2025/07/Informe-sobre-la-inclusion-financiera-en-Espana_2024_def.pdf