Observatorio
El efectivo registra niveles mínimos de falsificación
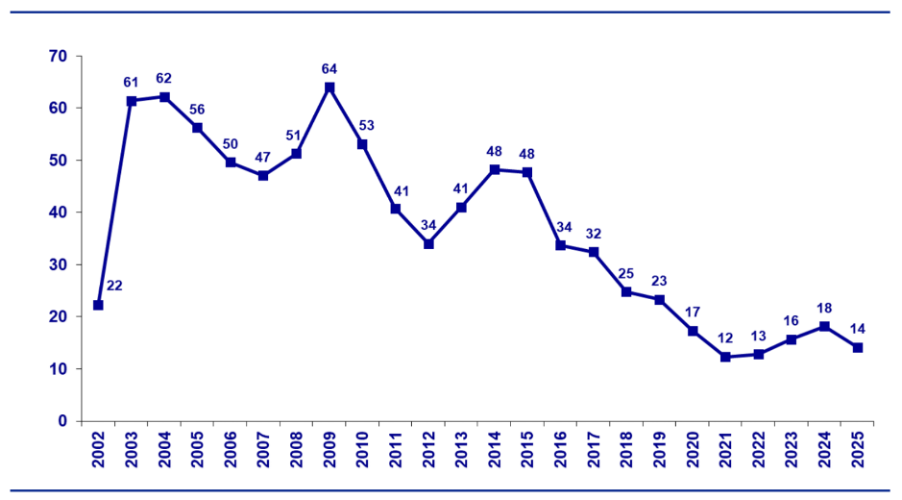
En 2025 se retiraron de circulación un 20 % menos de billetes falsos que el año anterior. En proporción al número de billetes auténticos en circulación, se detectaron solo 14 falsificaciones por cada millón de billetes, uno de los niveles más bajos desde la introducción del euro, según el Banco Central Europeo.
Billetes falsos detectados por cada millón de billetes auténticos en circulación, 2002-2025
Fuente: Banco Central Europeo, 2026.
La evolución muestra que, aunque la falsificación aumentó durante la recuperación de la actividad presencial tras la pandemia, volvió a descender en 2025, cerca del mínimo histórico de 2021 (12 por millón). El BCE considera que la probabilidad de recibir un billete falso sigue siendo muy baja.
Mientras tanto, el fraude digital gana peso
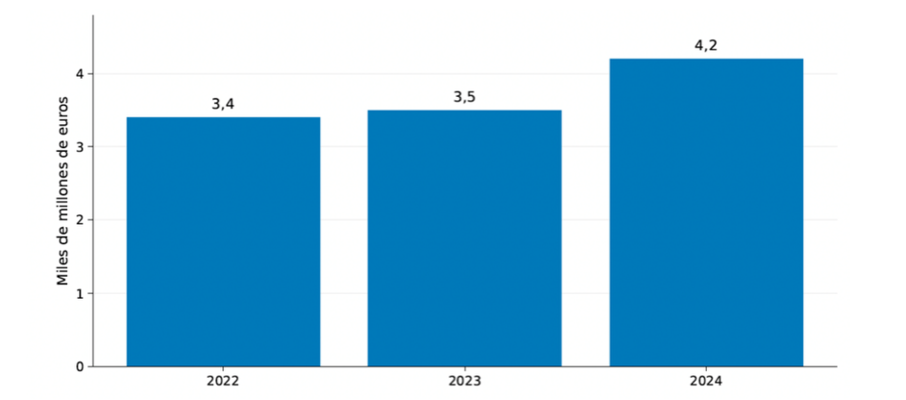
El contraste aparece al analizar los pagos digitales. En el Espacio Económico Europeo, el valor total del fraude declarado por los proveedores de servicios de pago aumentó de 3.400 millones de euros en 2022 a 4.200 millones en 2024.
Fraude total declarado en el EEE, 2022-2024
Fuente: BCE y EBA (2025).
Por otro lado, en 2024, las transferencias concentraron 2.200 millones de euros en pérdidas, un 16% más que el año anterior (el 52,4% del total), frente a 1.329 millones de euros en tarjetas, un 29% más (el 31,6% del total). Además, los usuarios asumieron alrededor del 85% de las pérdidas por fraude en transferencias, principalmente en casos en los que fueron engañados y autorizaron ellos mismos el pago.
El problema también se concentra cada vez más en operaciones no presenciales. En Australia, por ejemplo, el fraude CNP (Card Not Present) representó el 89,4 % del fraude de tarjetas en 2024, frente a apenas un 0,5 % correspondiente a falsificación o skimming. Esta última técnica consiste en copiar los datos de la banda magnética de una tarjeta física mediante dispositivos instalados en cajeros automáticos o terminales de pago, para utilizarlos posteriormente de forma fraudulenta.
El fraude se adapta a los nuevos medios de pago
La evolución del fraude muestra un cambio en su naturaleza. Las medidas de seguridad han dificultado determinadas formas de fraude basadas en el robo de credenciales, pero los delincuentes se han desplazado hacia phishing, ingeniería social, apropiación de cuentas, fraude en transferencias y manipulación del propio usuario. En estos casos, la operación puede estar correctamente autenticada y, aun así, ser fraudulenta.
En otras palabras, la digitalización no elimina el fraude: desplaza parte del riesgo hacia nuevos canales y nuevas técnicas.
España: aumentan las pérdidas y las reclamaciones por fraude
Los datos españoles confirman esta tendencia. Según la Memoria de Supervisión 2025 del Banco de España, el importe medio de las transferencias fraudulentas aumentó un 42% durante el primer semestre de 2025, hasta alcanzar los 2.347 euros por operación, en comparación con el mismo periodo del año anterior.
El Banco de España identifica la manipulación del ordenante, es decir, que el propio cliente sea engañado para realizar o autorizar una operación que beneficia al delincuente, y la emisión de órdenes de pago directamente por parte del defraudador entre las principales causas del fraude en transferencias.
La Memoria de Reclamaciones 2025 del organismo también refleja la dimensión del problema: el fraude en operaciones con tarjetas y transferencias fue la principal causa de las reclamaciones admitidas, con casi el 28% del total. Además, durante los primeros cuatro meses de 2026, las reclamaciones recibidas por el Banco de España aumentaron más de un 50% respecto al mismo periodo del año anterior, principalmente por pagos realizados en contextos de fraude o estafa.
La Fiscalía General del Estado confirma la magnitud del fenómeno en el ámbito de la ciberdelincuencia. Según su Memoria 2026, durante 2025 se incoaron 28.952 procedimientos judiciales por estafas cometidas a través de las tecnologías de la información y la comunicación, que representaron el 85,53% de los procedimientos por ciberdelitos.
En conjunto, estos datos muestran que el fraude no solo constituye un problema tecnológico, sino también económico y social, con consecuencias directas para los ciudadanos y su patrimonio.
La regulación europea reconoce el reto del fraude digital
La creciente importancia de las estafas en los pagos digitales también se refleja en la respuesta de las instituciones europeas. El 27 de noviembre de 2025, el Consejo de la Unión Europea y el Parlamento Europeo alcanzaron un acuerdo político provisional para reforzar la normativa sobre servicios de pago mediante un nuevo Reglamento sobre Servicios de Pago (Payment Services Regulation, PSR) y la modificación de la directiva vigente. El texto está pendiente de su adopción formal y de su publicación en el Diario Oficial de la UE, y sus medidas empezarán a aplicarse previsiblemente a partir de 2028.
Entre las medidas previstas destacan:
- Verificación del beneficiario: comprobar la correspondencia entre el IBAN y el nombre del titular de la cuenta antes de realizar una transferencia.
- Mayor responsabilidad de los proveedores de servicios de pago: reforzar la protección del usuario y la responsabilidad de las entidades cuando incumplan sus obligaciones en materia de prevención del fraude, incluidas determinadas estafas de suplantación.
- Intercambio de información: facilitar que los proveedores de servicios de pago compartan información relacionada con el fraude para detectar y prevenir operaciones fraudulentas.
- Control de la publicidad financiera: limitar la publicidad de servicios financieros en grandes plataformas en línea y motores de búsqueda a proveedores debidamente autorizados en el Estado miembro correspondiente.
Estas medidas evidencian que la lucha contra el fraude digital requiere algo más que reforzar la autenticación de las operaciones: también exige prevenir el engaño, mejorar la coordinación entre entidades y proteger a los usuarios frente a la suplantación de identidad.
Un desafío también para la educación financiera
El impacto del fraude va más allá de las pérdidas económicas. La Organización para la Cooperación y el Desarrollo Económicos (OCDE) advierte de la vulnerabilidad de los consumidores ante unas estafas cada vez más sofisticadas.
Según la encuesta internacional de alfabetización financiera de la OCDE de 2023, el 15% de los adultos encuestados había sido víctima de algún tipo de fraude o estafa financiera, como ataques de phishing, estafas de inversión, engaños para obtener información personal o transacciones no autorizadas.
Asimismo, según un informe de la OCDE de 2025 sobre el uso informado y seguro de los pagos digitales, de media en 39 economías, el 40% de los adultos que compraron bienes y servicios por internet no alcanzó el nivel mínimo de alfabetización financiera digital.
Estas cifras ponen de manifiesto la importancia de la educación financiera y digital, así como de proporcionar a los ciudadanos herramientas para identificar situaciones sospechosas y proteger su dinero. Sin embargo, la responsabilidad no puede recaer exclusivamente en el usuario: también es necesario que los sistemas de pago, las entidades financieras y las plataformas digitales incorporen mecanismos eficaces de prevención y protección.
Mantener el efectivo como alternativa segura y accesible
Mientras la falsificación del efectivo se mantiene en niveles excepcionalmente bajos, la digitalización de los pagos ha dado lugar a nuevas formas de fraude cada vez más sofisticadas y difíciles de detectar, cuyo coste recae cada vez más en el propio usuario.
Por ello, a medida que digitalizamos nuestros pagos y confiamos más en la tecnología, debemos ser conscientes también de sus nuevos riesgos. Mantener el efectivo como alternativa de pago segura y accesible permite preservar la libertad de elección de los ciudadanos y evitar que la digitalización se traduzca en una dependencia de un único medio de pago. La seguridad financiera pasa por conocer los riesgos de cada opción, reforzar la protección frente al fraude y garantizar que todos puedan elegir cómo pagar.
Fuentes empleadas:
- Banco Central Europeo. (2026, 27 de febrero). Number of counterfeit euro banknotes remains low in 2025. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.pr260227~66abdc6895.en.html
- Banco Central Europeo y Autoridad Bancaria Europea. (2025, 15 de diciembre). Joint EBA-ECB report on payment fraud: strong authentication remains effective but fraudsters are adapting. https://www.ecb.europa.eu/press/pr/date/2025/html/ecb.pr251215~e133d9d683.en.html
- Australian Payments Network. (2025, 13 de agosto). Fraud Statistics Jan–Dec 2024. https://auspaynet.com.au/resources/fraud-statistics/2024-Calendar-year
- Banco de España. (2026, 28 de abril). Memoria de Supervisión 2025. https://www.bde.es/wbe/es/publicaciones/informes-memorias-anuales/memoria-supervision/memoria-de-supervision-de-2025.html
- Banco de España. (2026, 21 de julio). Memoria de Reclamaciones 2025. https://www.bde.es/wbe/es/publicaciones/informes-memorias-anuales/memoria-reclamaciones/memoria-de-reclamaciones-2025.html
- Banco de España. (2026, 30 de julio). Servicio de reclamaciones del Banco de España: qué es y qué datos deja la Memoria de 2025. https://clientebancario.bde.es/pcb/es/blog/servicio-de-reclamaciones-del-banco-de-espana-que-es-y-que-datos-deja-la-memoria-de-2025.html
- Fiscalía General del Estado. (2026). Memoria 2026. Criminalidad informática. https://www.fiscal.es/memorias/memoria2026/FISCALIA_SITE/capitulo_III/cap_III_8_2.html
- Consejo de la Unión Europea. (2025, 27 de noviembre). Servicios de pago: el Consejo y el Parlamento acuerdan intensificar la lucha contra el fraude y aumentar la transparencia. https://www.consilium.europa.eu/es/press/press-releases/2025/11/27/payment-services-council-and-parliament-agree-to-step-up-the-fight-against-fraud-and-increase-transparency/
- (2023). OECD/INFE 2023 International Survey of Adult Financial Literacy. https://www.oecd.org/content/dam/oecd/en/publications/reports/2023/12/oecd-infe-2023-international-survey-of-adult-financial-literacy_8ce94e2c/56003a32-en.pdf
- (2025). Supporting informed and safe use of digital payments through digital financial literacy. https://www.oecd.org/en/publications/supporting-informed-and-safe-use-of-digital-payments-through-digital-financial-literacy_21de47d1-en/full-report.html